Lotterie internazionali: si può giocare dall'Italia? Cosa dice la legge
Redazione Basket Bounty · Aggiornato il
In breve
- Dall'Italia
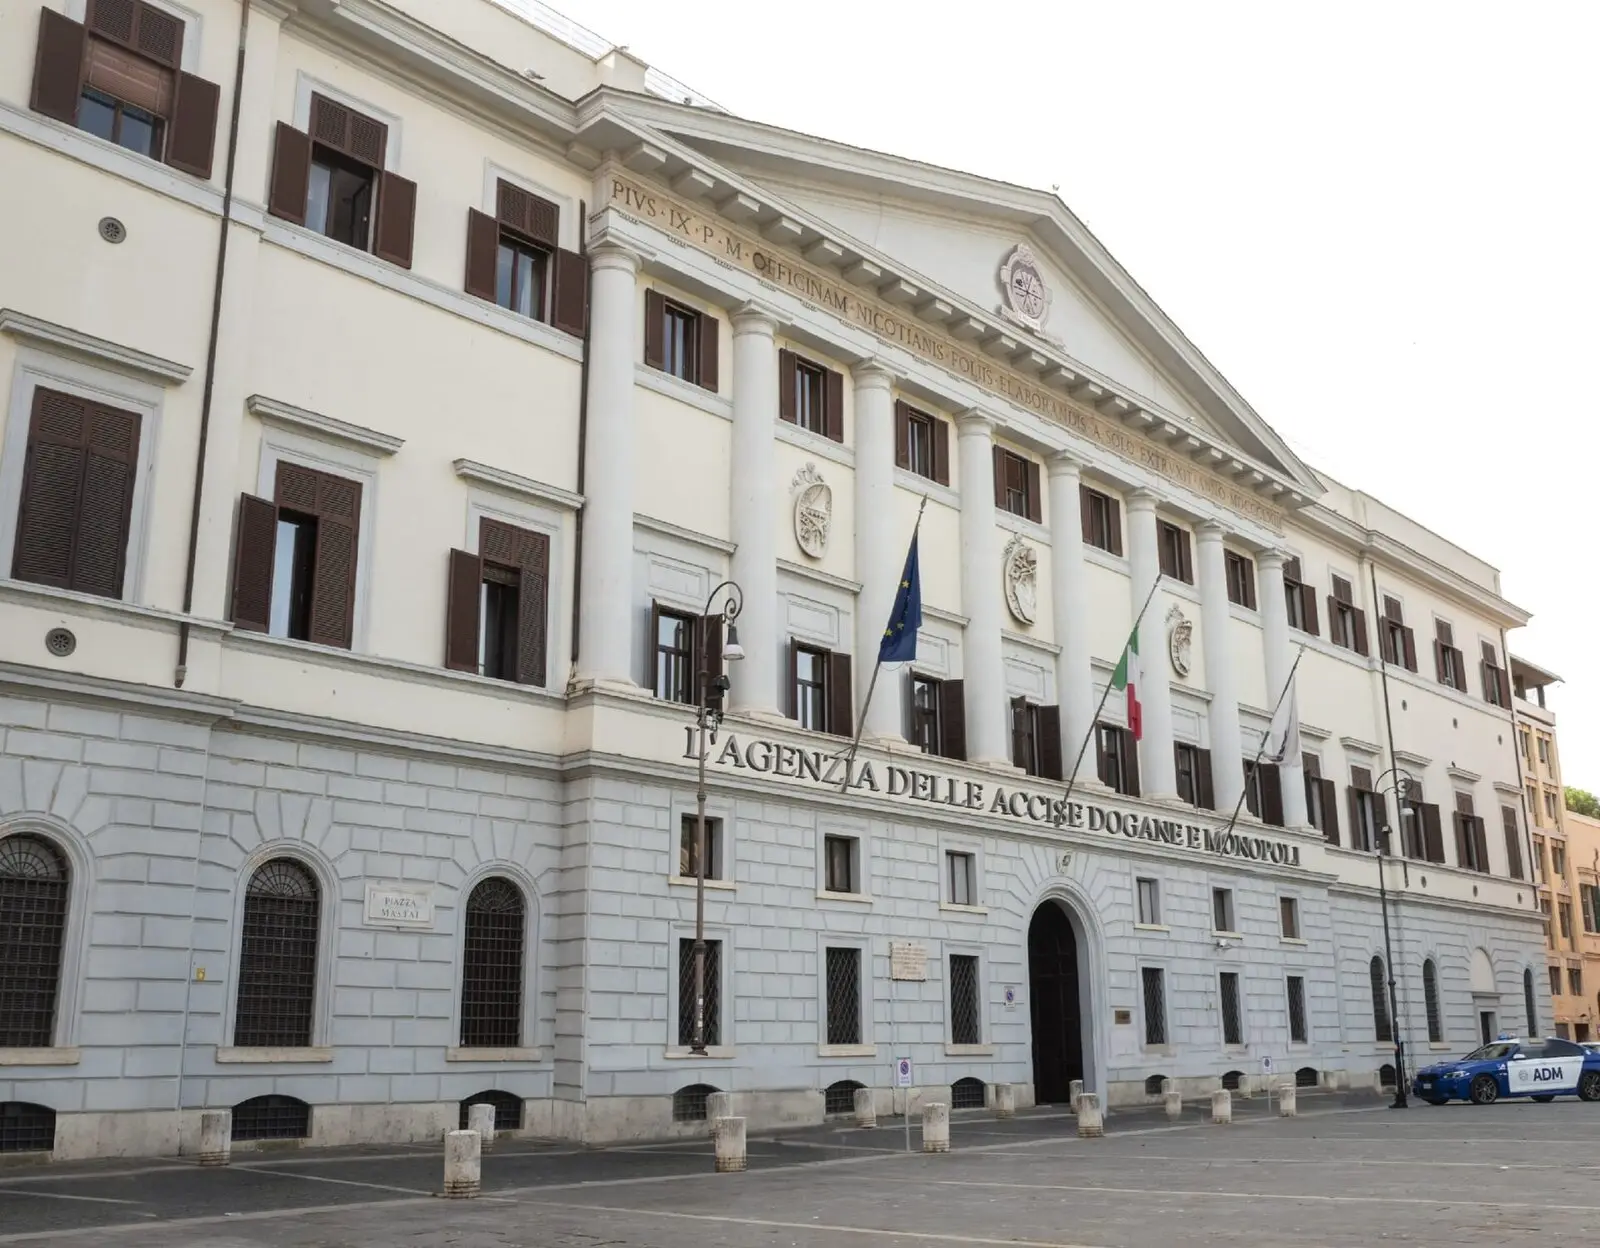
- Si gioca legalmente solo con i concessionari dell'Agenzia delle Dogane e dei Monopoli (ADM)
- Norma chiave
- Art. 4 della legge 13 dicembre 1989, n. 401: punisce chi vende o raccoglie giocate senza autorizzazione e anche chi partecipa
- Lottery messenger
- Vendere in Italia biglietti di lotterie estere o raccoglierne le prenotazioni senza autorizzazione ADM è reato
- Biglietto comprato all'estero
- Lo regolano la legge e le regole di età del Paese in cui lo compri
- Tasse in Italia
- La vincita è un reddito diverso: si dichiara e paga l'IRPEF ordinaria sull'intero importo
- Ritenute all'estero
- USA 30% per gli stranieri senza convenzione (0% federale per i residenti in Italia con W-8BEN); Spagna 20% oltre 40.000 €; Portogallo 20% oltre 5.000 €
Dall’Italia non si può giocare legalmente alle lotterie internazionali. In Italia le giocate con vincite in denaro sono ammesse solo se passano per un concessionario dell’Agenzia delle Dogane e dei Monopoli (ADM), e lotterie come Powerball, EuroMillions o El Gordo non fanno parte dell’offerta autorizzata. Vendere biglietti di lotterie straniere in Italia, raccogliere le prenotazioni delle giocate o accettare puntate sulle loro estrazioni senza autorizzazione è un reato previsto dall’articolo 4 della legge 401 del 1989, che punisce anche chi partecipa.
Diverso è il caso del biglietto comprato di persona mentre sei in viaggio: lì valgono la legge e le regole del Paese che lo vende. Vale per tutte le lotterie internazionali online: chi si chiede se può giocare alle lotterie estere dall’Italia, per esempio al Powerball, o a qualunque altra lotteria straniera da un sito internet, trova la stessa risposta. E se vinci, il fisco italiano vuole comunque la sua parte, spesso dopo che anche il Paese della lotteria ha trattenuto un’imposta. In questa guida trovi le norme con i numeri degli articoli, le ritenute applicate all’estero e un calcolo su un premio ipotetico di 1 milione di euro. Le singole lotterie sono spiegate nelle pagine dedicate della sezione Lotterie estere.
Il principio: in Italia il gioco passa dai concessionari ADM
In Italia il gioco con vincite in denaro è una riserva dello Stato. Lo Stato non lo vieta, ma lo affida a società private che ottengono una concessione con gara pubblica e lo esercitano per suo conto, sotto il controllo dell’Agenzia delle Dogane e dei Monopoli. Il decreto legislativo 41 del 2024, che ha riordinato il gioco a distanza, lo dice nelle definizioni: il concessionario è chi esercita «pubbliche funzioni» nella raccolta di gioco pubblico «per conto dello Stato», con un titolo ottenuto a seguito di gara europea (articolo 2).
L’articolo 6 dello stesso decreto elenca le famiglie di giochi che un concessionario può raccogliere a distanza: scommesse, concorsi pronostici, giochi di abilità, bingo, giochi numerici, lotterie istantanee e differite e pochi altri, ciascuno disciplinato da un regolamento. Quello che conta qui è il meccanismo: un gioco è legale in Italia perché è istituito o autorizzato dall’ADM e offerto da un concessionario, non perché è legale nel Paese in cui nasce.
Per questo una lotteria straniera, anche se gestita da un operatore autorizzato e controllato nel suo Paese, come la francese FDJ o la spagnola SELAE, resta fuori dal circuito legale italiano. Il discorso vale per il gioco a distanza e per i punti vendita fisici: nessuno, in Italia, può venderti un biglietto del Powerball o raccogliere la tua giocata per l’EuroMillions francese senza un’autorizzazione dell’Agenzia.
Che cosa prevede l’articolo 4 della legge 401 del 1989
La norma di riferimento è l’articolo 4 della legge 13 dicembre 1989, n. 401, intitolato «Esercizio abusivo di attività di giuoco o di scommessa». Nel testo in vigore su Normattiva, le parti che riguardano le lotterie estere sono queste.
- Comma 1, organizzazione abusiva. Chi organizza senza titolo giochi, scommesse o concorsi che la legge riserva allo Stato è punito con la reclusione da tre a sei anni e la multa da 20.000 a 50.000 euro. La stessa pena si applica a chi «organizza, esercita e raccoglie a distanza, senza la prescritta concessione», qualsiasi gioco istituito o disciplinato dall’ADM.
- Comma 1, lotterie di Stati esteri. Il comma prevede espressamente il caso di chi vende sul territorio nazionale, senza autorizzazione dell’ADM, «biglietti di lotterie o di analoghe manifestazioni di sorte di Stati esteri», e di chi partecipa a queste operazioni raccogliendo le prenotazioni delle giocate, accreditando le vincite o facendone promozione e pubblicità. Per loro valgono le sanzioni previste nello stesso comma per le scommesse abusive diverse da quelle riservate allo Stato: arresto da tre mesi a un anno e ammenda.
- Comma 2, pubblicità. È punito anche chi dà pubblicità in Italia a giochi, scommesse e lotterie accettati all’estero.
- Comma 3, chi gioca. Chi partecipa a concorsi, giochi o scommesse gestiti abusivamente è punito con l’arresto fino a tre mesi o con l’ammenda. Gli importi sono ancora scritti in lire, da 100.000 a 1.000.000: al tasso fisso di 1.936,27 lire per euro sono circa da 52 a 516 euro.
- Commi 4-bis e 4-ter, raccolta telefonica e telematica. Le sanzioni si applicano a chi, senza concessione, svolge in Italia un’attività organizzata per accettare o raccogliere scommesse, anche per telefono o via internet, comprese quelle accettate all’estero, e a chi raccoglie o prenota giocate per via telefonica o telematica senza l’autorizzazione dell’ADM.
La norma sul giocatore è meno nota di quella sugli organizzatori, ma esiste: è il motivo per cui nessuno può dirti in buona fede che giocare a una lotteria estera dall’Italia «non è un problema».
Lotterie estere online: perché lottery messenger e lottery betting non sono autorizzati
Su internet si trovano due tipi di servizi che promettono di farti partecipare dall’Italia alle grandi lotterie straniere. Funzionano in modo diverso, ma per la legge italiana il risultato è lo stesso.
I lottery messenger (o «concierge») dicono di comprare per te un biglietto vero nel Paese della lotteria: un incaricato lo acquista in una ricevitoria, lo scansiona e ti mostra la copia nel tuo profilo, trattenendo una commissione. È esattamente l’attività descritta dal primo comma dell’articolo 4: raccolta in Italia di prenotazioni di giocate per lotterie di Stati esteri, accredito delle vincite e promozione, senza autorizzazione ADM. Che il biglietto sia autentico non cambia nulla per la legge italiana. Anche le regole delle lotterie vanno in un’altra direzione: il Powerball, per esempio, si compra da un rivenditore autorizzato negli Stati che lo vendono, come spiega la pagina sul Powerball.
I siti di lottery betting non comprano nessun biglietto. Accettano una puntata sul risultato dell’estrazione straniera: se i tuoi numeri escono, il premio lo paga il sito stesso, non la lotteria. Per la legge italiana si tratta di gioco a distanza raccolto senza concessione, cioè l’ipotesi più grave dell’articolo 4: reclusione da tre a sei anni per chi organizza, arresto o ammenda per chi gioca.
C’è poi un problema concreto, al di là delle sanzioni. Su un sito senza concessione italiana non hai le tutele del circuito legale: verifica dell’età, limiti di deposito, conto di gioco separato, garanzie sul pagamento delle vincite, un’autorità italiana a cui rivolgerti se qualcosa va storto. Se il sito non paga, o chiude, recuperare il denaro è difficile.
Come si riconosce un sito autorizzato: le liste dell’ADM
Il decreto legislativo 41 del 2024 ha messo per legge un sistema che l’Agenzia usava già da anni. L’articolo 22 prevede che l’ADM, d’intesa con la Guardia di finanza e con il supporto tecnico di Sogei, rediga e pubblichi due liste:
- la lista dei siti di gioco a distanza legali, riferiti ai concessionari selezionati con gara;
- la lista, aggiornata di continuo, dei siti il cui accesso è inibito perché offrono gioco senza concessione.
I fornitori di connettività devono bloccare i siti della seconda lista; chi non lo fa rischia una sanzione amministrativa da 30.000 a 180.000 euro per ogni violazione. Le stesse regole riguardano i prestatori di servizi di pagamento, che non devono gestire versamenti verso operatori privi di concessione. Quando provi ad aprire un dominio oscurato, vieni reindirizzato a una pagina dell’Agenzia che spiega che il sito non ha le autorizzazioni per raccogliere gioco in Italia, come ricorda il comunicato ADM del 27 ottobre 2023.
Il controllo da fare è quindi semplice: un operatore che non compare tra i concessionari pubblicati sul sito dell’ADM non è autorizzato a raccogliere giocate da chi si trova in Italia, qualunque licenza estera mostri a fondo pagina.

Comprare un biglietto di persona all’estero
Se sei in vacanza a Madrid a dicembre o a New York in una settimana di jackpot record, puoi entrare in una ricevitoria e comprare un biglietto come chiunque altro? Qui la legge italiana fa un passo indietro: le norme della legge 401 colpiscono la vendita, la raccolta e la promozione in Italia e la partecipazione a giochi organizzati abusivamente; un acquisto fatto di persona all’estero, presso un rivenditore autorizzato di quel Paese, è regolato dalla legge di quel Paese.
Valgono quindi le sue regole:
- Età minima. La fissa ogni ordinamento, e negli Stati Uniti ogni Stato: in genere sono 18 anni, ma non ovunque.
- Residenza e presenza fisica. Ogni lotteria decide se vendere anche ai turisti. La vendita online del gestore ufficiale, dove esiste, può essere riservata a chi risiede o si trova nel Paese.
- Riscossione. Il premio si incassa secondo le procedure locali e entro i termini fissati dal regolamento del gioco. Per un premio importante può servire tornare di persona.
- Tasse locali. Il Paese della lotteria può trattenere un’imposta al momento del pagamento, come vedremo tra poco.
Due avvertenze. La prima: comprare biglietti all’estero per rivenderli o «girarli» ad amici in Italia dietro compenso ti trasforma in un intermediario, e torni dentro l’articolo 4. La seconda: le regole di ciascuna lotteria cambiano. Per l’EuroMillions, che si vende in nove Paesi con regole fiscali diverse, trovi i dettagli nella pagina sull’EuroMillions; per la lotteria spagnola di Natale, in quella su El Gordo.
Le tasse nel Paese della lotteria
Prima ancora del fisco italiano, conta quello del Paese che paga il premio. Le regole sono molto diverse, e per un residente in Italia dipendono anche dalle convenzioni contro le doppie imposizioni.
- Stati Uniti. Secondo la Publication 515 dell’IRS, sulle vincite al gioco ottenute negli Stati Uniti da stranieri non residenti si applica una ritenuta federale del 30% sull’importo lordo, salvo esenzione per convenzione. L’Italia è tra i Paesi i cui residenti non sono tassati dagli Stati Uniti sulle vincite al gioco: per ottenere l’esenzione bisogna consegnare il modulo W-8BEN a chi paga il premio. Le eventuali imposte del singolo Stato americano restano a parte.
- Spagna. Sui premi delle lotterie dello Stato, come El Gordo e l’EuroMillones, si applica un gravamen especial del 20% sulla parte che supera i 40.000 euro, anche per i non residenti. L’Agencia Tributaria spiega che la ritenuta si applica anche quando una convenzione rende il premio esente; in quel caso il non residente chiede il rimborso con il modello 210.
- Portogallo. I premi dei giochi sociali dello Stato pagano l’imposta di bollo del 20% sulla parte che supera i 5.000 euro (Tabela Geral do Imposto do Selo, verba 11.4).
- Francia. Secondo la FDJ, le vincite dei suoi giochi non sono redditi imponibili ai fini dell’imposta sul reddito; la pagina della società è aggiornata al 2022.
- Svizzera. Le vincite delle grandi lotterie pagano l’imposta preventiva del 35% a partire da un importo esente che per il 2026 è di 1.071.000 franchi, secondo la nota dell’Amministrazione federale delle contribuzioni.
Fonti: IRS, Publication 515 (2026); Agencia Tributaria, manuale per i non residenti; Portal das Finanças, verba 11.4; FDJ; Amministrazione federale delle contribuzioni. Elaborazione nostra su un premio unico di 1.000.000 € pagato a una sola persona, senza costo della giocata. Per la Svizzera il premio è convertito al cambio BCE del 12 novembre 2026 (1 € = 0,9232 CHF). Esempio teorico: le aliquote cambiano nel tempo e alcune ritenute sono rimborsabili.
Dati del grafico
| Paese | Imposta trattenuta | Nota |
|---|---|---|
| USA, straniero senza convenzione | 300.000 € | 30% del lordo |
| Portogallo | 199.000 € | 20% su 995.000 € |
| Spagna | 192.000 € | 20% su 960.000 € |
| USA, residente in Italia con W-8BEN | 0 € | esente per convenzione; imposte statali escluse |
| Francia | 0 € | non imponibile secondo la FDJ |
| Svizzera | 0 € | 923.200 CHF, sotto la soglia di 1.071.000 CHF |
Il grafico mostra solo il primo prelievo, quello del Paese che paga. Per chi risiede in Italia non è l’ultimo.
Le tasse in Italia sulle vincite estere
Se hai la residenza fiscale in Italia, il fisco italiano tassa tutti i tuoi redditi, ovunque li produci. Le vincite delle lotterie sono redditi diversi: l’articolo 67, comma 1, lettera d) del TUIR (D.P.R. 917 del 1986) vi comprende «le vincite delle lotterie, dei concorsi a premio, dei giochi e delle scommesse organizzati per il pubblico». L’articolo 69 aggiunge che premi e vincite costituiscono reddito per l’intero ammontare percepito nel periodo d’imposta, senza alcuna deduzione: niente sconto per il costo dei biglietti.
Questo ha tre conseguenze pratiche.
- Si dichiara. Su una lotteria estera nessuno applica una ritenuta italiana alla fonte, quindi la vincita va indicata nella dichiarazione dei redditi, nel quadro RL del modello Redditi Persone fisiche.
- Si somma agli altri redditi. La vincita paga l’IRPEF con le aliquote ordinarie, oggi del 23% fino a 28.000 euro, del 33% fino a 50.000 euro e del 43% oltre, più le addizionali regionale e comunale. Un premio di qualche centinaio di migliaia di euro finisce quasi tutto nello scaglione più alto.
- Conta l’anno dell’incasso. Il reddito è quello «percepito» nel periodo d’imposta: un premio vinto a dicembre e riscosso a gennaio va nella dichiarazione dell’anno dopo.
L’unica esenzione per le vincite estere riguarda le case da gioco autorizzate in un altro Stato dell’Unione europea o dello Spazio economico europeo, che non concorrono a formare il reddito. Il casinò e la lotteria seguono regole diverse anche qui: per i casinò europei trovi le schede nella sezione Casinò nel mondo.
Per confronto, le vincite dei giochi italiani gestiti dai concessionari subiscono una trattenuta alla fonte e non si dichiarano: è questa differenza che obbliga chi vince all’estero a fare i conti con l’IRPEF piena. Se i soldi restano su un conto aperto all’estero, scatta anche l’obbligo di monitoraggio fiscale nel quadro RW della dichiarazione.
Doppia imposizione: convenzioni, rimborsi e credito d’imposta
Che cosa succede quando il Paese della lotteria ha già trattenuto un’imposta? La risposta dipende dalla convenzione contro le doppie imposizioni tra l’Italia e quel Paese.
Molte convenzioni hanno un articolo sugli «altri redditi», quelli che non rientrano nelle categorie specifiche come dividendi, interessi o stipendi. Le vincite finiscono di solito lì. La convenzione tra Italia e Spagna del 1977, ratificata con la legge 663 del 1980, all’articolo 21 dice che questi redditi di un residente di uno Stato «sono imponibili soltanto in questo Stato». Per un residente in Italia, quindi, il premio spagnolo si tassa solo in Italia, e la ritenuta del 20% applicata in Spagna va chiesta indietro alla Spagna. Lo stesso vale per gli Stati Uniti, dove però l’esenzione si ottiene prima del pagamento con il W-8BEN.
Il punto delicato è il credito d’imposta per i redditi prodotti all’estero, previsto dall’articolo 165 del TUIR. Spetta solo per le imposte estere pagate «a titolo definitivo». La circolare 9/E del 2015 dell’Agenzia delle Entrate precisa che non sono definitive le imposte per le quali è prevista, fin dal pagamento, la possibilità di un rimborso, e che se lo Stato estero ha trattenuto più di quanto consente la convenzione la differenza non è accreditabile in Italia ma va recuperata all’estero.
In pratica: se non chiedi il rimborso in Spagna, rischi di pagare due volte, il 20% spagnolo e l’IRPEF piena. La Svizzera fa eccezione nel senso opposto: la convenzione con l’Italia (legge 943 del 1978), all’articolo 2, paragrafo 5, esclude espressamente le imposte riscosse alla fonte sulle vincite alle lotterie, e Swisslos indica che l’imposta preventiva del 35% è rimborsabile solo a chi risiede in Svizzera o nel Liechtenstein. Se e in che misura quella somma si possa poi scomputare in Italia è una questione da verificare con un professionista; i dettagli sono nella pagina sul lotto svizzero. Il Portogallo pone un problema in più, perché il suo prelievo è un’imposta di bollo e non un’imposta sul reddito, e non è scontato che una convenzione o il credito italiano la coprano. Per un premio importante conviene farsi seguire da un professionista su entrambi i fronti.
Un esempio: 1 milione di euro vinto in Spagna da un residente in Italia
Mettiamo insieme le regole con un caso costruito apposta. Ipotesi: una persona residente in Italia, senza altri redditi nell’anno, compra di persona a Madrid un biglietto di una lotteria dello Stato spagnolo e vince un premio unico di 1.000.000 di euro, riscosso per intero nello stesso anno. Ignoriamo il costo del biglietto, le addizionali regionale e comunale e qualsiasi detrazione.
- Ritenuta spagnola: 20% di 960.000 euro, cioè 192.000 euro.
- IRPEF italiana sull’intero premio: 23% di 28.000 euro (6.440), più 33% di 22.000 euro (7.260), più 43% di 950.000 euro (408.500), cioè 422.200 euro.
- Netto per il vincitore: 38,6%
- IRPEF italiana: 42,2%
- Ritenuta spagnola del 20%: 19,2%
Elaborazione nostra. Ipotesi: residente in Italia senza altri redditi, premio unico di 1.000.000 € riscosso in un solo anno, IRPEF con le aliquote 23-33-43% (art. 11 del testo unico sui redditi), addizionali escluse; ritenuta spagnola del 20% oltre 40.000 € non chiesta a rimborso e quindi non detratta in Italia (circolare 9/E/2015, par. 2.4). Esempio teorico, non una consulenza fiscale.
Dati del grafico
| Voce | Importo | Quota |
|---|---|---|
| Netto per il vincitore | 385.800 € | 38,6% |
| IRPEF italiana | 422.200 € | 42,2% |
| Ritenuta spagnola del 20% | 192.000 € | 19,2% |
Se invece la ritenuta spagnola viene rimborsata con il modello 210, al vincitore restano 577.800 euro: lo stesso netto di chi vince in un Paese che non trattiene nulla, o negli Stati Uniti con il W-8BEN in regola, imposte statali a parte. Il grafico seguente mette a confronto i casi.
Elaborazione nostra con le stesse ipotesi del grafico precedente: IRPEF italiana di 422.200 € in ogni caso, più l'eventuale ritenuta estera non recuperata (192.000 € in Spagna, 300.000 € negli Stati Uniti). Imposte dei singoli Stati americani e addizionali italiane escluse. Esempio teorico.
Dati del grafico
| Caso | Netto |
|---|---|
| Nessuna ritenuta estera (es. Francia) | 577.800 € |
| Spagna, ritenuta rimborsata | 577.800 € |
| Spagna, ritenuta non recuperata | 385.800 € |
| USA senza W-8BEN, 30% non recuperato | 277.800 € |
La differenza tra il caso migliore e quello peggiore è di 300.000 euro, e dipende solo da adempimenti burocratici fatti o non fatti. È il motivo per cui, prima di riscuotere un premio importante all’estero, conviene sapere quali moduli servono.
Che cosa cambia dal 2027 con il nuovo testo unico
Il 19 giugno 2026 il governo ha approvato il nuovo Testo unico delle imposte sui redditi (decreto legislativo 117 del 2026), entrato in vigore il 4 luglio 2026 ma applicabile, secondo il suo articolo 377, dal 1° gennaio 2027. Da quella data il TUIR del 1986 è abrogato e gli articoli citati sopra cambiano numero, non contenuto:
| Regola | TUIR 1986 (fino al 2026) | Nuovo testo unico (dal 2027) |
|---|---|---|
| Vincite tra i redditi diversi | art. 67, c. 1, lett. d) | art. 76, c. 1, lett. l) |
| Tassazione sull’intero importo | art. 69, c. 1 | art. 78, c. 1 |
| Esenzione per i casinò UE/SEE | art. 69 | art. 78, c. 2 |
| Credito per le imposte estere | art. 165 | art. 185 |
| Aliquote IRPEF | art. 11 | art. 11 |
Anche altre norme fiscali citate nelle istruzioni dei modelli di dichiarazione stanno confluendo nei nuovi testi unici della riforma, quindi i riferimenti dei moduli 2027 potrebbero cambiare. Su Normattiva gli articoli del vecchio TUIR compaiono già come abrogati, ma per i premi incassati nel 2026 si applicano ancora.
La «lotteria americana»: Powerball, Mega Millions e green card
Quando in Italia si parla di «lotteria americana» si intende di solito uno dei due giochi multistatali degli Stati Uniti, il Powerball e il Mega Millions. Valgono le regole di questa guida: nessun concessionario ADM li vende, e i siti che comprano il biglietto per conto tuo o accettano puntate sui numeri americani non sono autorizzati. Lo dicono anche gli americani. Le FAQ del Mega Millions precisano che i biglietti non si vendono fuori dagli Stati Uniti e che il regolamento vieta l’acquisto tramite agenti che rappresentano giocatori di altre giurisdizioni; le lotterie statali, aggiungono, non sempre pagano un biglietto comprato online da uno di questi intermediari. Il Powerball si vende dal luglio 2026 anche nel Regno Unito, ma solo tramite The National Lottery e con regole britanniche. Le cifre dei jackpot record, che sono quasi tutti americani, sono raccolte nella pagina sulle lotterie più grandi del mondo.
Con lo stesso nome si cerca spesso un’altra cosa, che con il gioco d’azzardo non c’entra: la cosiddetta «lotteria della green card», o lotteria per la cittadinanza americana. È il Diversity Immigrant Visa Program, un programma di immigrazione del Dipartimento di Stato americano. Secondo l’USCIS, l’ufficio federale per l’immigrazione, ogni anno mette a disposizione fino a 50.000 visti di immigrazione, assegnati per sorteggio casuale tra le domande presentate; chi viene selezionato e ottiene il visto può avere la green card, cioè la residenza permanente, non la cittadinanza. Non ci sono premi in denaro né biglietti da comprare, e non riguarda né l’ADM né il fisco sulle vincite: date e istruzioni le pubblica solo il Dipartimento di Stato.
Pubblicità vietata e finte vincite
Chi si chiede se le lotterie estere siano legali di solito le ha viste pubblicizzate. In Italia, però, dal 14 luglio 2018, giorno di entrata in vigore del decreto, l’articolo 9 del decreto-legge 87 del 2018, il cosiddetto Decreto Dignità, vieta «qualsiasi forma di pubblicità, anche indiretta, relativa a giochi o scommesse con vincite di denaro», su qualunque mezzo, social network compresi; la sanzione, irrogata dall’AGCOM, è pari al 20% del valore della pubblicità e non inferiore a 50.000 euro per violazione. Per i giochi accettati all’estero c’è anche la norma penale del comma 2 dell’articolo 4 della legge 401. Un annuncio che ti invita a giocare al jackpot americano dall’Italia è quindi, già per come è fatto, un segnale d’allarme.
Poi ci sono le truffe vere e proprie: email, SMS o lettere che annunciano una vincita milionaria a una lotteria straniera a cui non hai mai partecipato, e che chiedono dati personali, una copia del documento o il pagamento anticipato di «spese» o «tasse» per sbloccare il premio. Nessuna lotteria funziona così. Non rispondere e non pagare; se hai già inviato soldi o dati, avvisa la banca e sporgi denuncia alla Polizia postale.
In breve: che cosa è lecito e che cosa no
| Situazione | Per la legge italiana |
|---|---|
| Giocare a un gioco offerto da un concessionario ADM | Lecito |
| Comprare un biglietto tramite un lottery messenger dall’Italia | Non autorizzato: art. 4, l. 401/1989 |
| Scommettere sull’estrazione di una lotteria estera su un sito senza concessione | Non autorizzato: art. 4, l. 401/1989 |
| Comprare un biglietto di persona in un Paese che lo vende | Regolato dalla legge di quel Paese |
| Vendere in Italia biglietti di lotterie straniere | Reato, salvo autorizzazione ADM |
| Incassare una vincita estera | Da dichiarare in Italia: IRPEF ordinaria |
Una lotteria resta un gioco in cui, nel lungo periodo, chi gioca perde: le pagine di questa sezione riportano sempre le probabilità reali proprio per questo. Se il gioco sta diventando un pensiero fisso, nella pagina Gioco responsabile trovi il numero verde dell’Istituto Superiore di Sanità e i servizi pubblici a cui rivolgerti.
Domande frequenti
Si può giocare alle lotterie internazionali dall'Italia?
Non legalmente. In Italia si può giocare con vincite in denaro solo tramite i concessionari dell'Agenzia delle Dogane e dei Monopoli, e le lotterie straniere come Powerball, EuroMillions o El Gordo non fanno parte dell'offerta autorizzata. Comprare un biglietto di persona mentre ti trovi nel Paese che lo vende è invece regolato dalla legge di quel Paese.
Si può giocare al Powerball dall'Italia comprando il biglietto online?
No. I siti che comprano il biglietto per tuo conto o che accettano puntate sull'esito dell'estrazione non hanno una concessione italiana, e l'articolo 4 della legge 401 del 1989 punisce chi raccoglie in Italia prenotazioni di giocate per lotterie estere senza autorizzazione ADM.
Cosa rischia chi gioca su un sito non autorizzato in Italia?
L'articolo 4, comma 3, della legge 401 del 1989 punisce chi partecipa a giochi organizzati senza concessione con l'arresto fino a tre mesi o con un'ammenda, che nel testo è ancora espressa in lire. Oltre al rischio penale, su un sito non autorizzato non hai le tutele del circuito legale: limiti di deposito, verifica dell'età, garanzia sul pagamento delle vincite.
Le vincite delle lotterie estere si pagano le tasse in Italia?
Sì, se hai la residenza fiscale in Italia. Le vincite delle lotterie sono redditi diversi e concorrono al reddito per l'intero importo incassato nell'anno, senza deduzioni: si indicano nella dichiarazione dei redditi e pagano l'IRPEF con le aliquote ordinarie e le addizionali. L'unica esenzione per le vincite estere riguarda le case da gioco autorizzate nell'Unione europea o nello Spazio economico europeo, non le lotterie.
Se vinco una lotteria all'estero pago le tasse due volte?
Può succedere. Molti Paesi trattengono un'imposta al momento del pagamento e l'Italia tassa comunque la vincita. Se una convenzione contro le doppie imposizioni assegna il reddito solo all'Italia, la ritenuta estera va chiesta a rimborso nel Paese che l'ha applicata, perché in Italia il credito d'imposta spetta solo per le imposte pagate all'estero a titolo definitivo.
Come faccio a sapere se un sito di gioco è autorizzato in Italia?
L'Agenzia delle Dogane e dei Monopoli pubblica la lista dei siti dei concessionari autorizzati e quella dei siti il cui accesso è inibito perché offrono gioco senza concessione. Un sito che non compare tra i concessionari non è autorizzato a raccogliere giocate da chi si trova in Italia.
Ho ricevuto un'email che dice che ho vinto una lotteria estera: cosa faccio?
Non rispondere, non inviare documenti e non pagare nulla. Non si può vincere una lotteria a cui non si è partecipato, e le richieste di spese o tasse anticipate per sbloccare il premio sono lo schema tipico delle truffe. Se hai già pagato o comunicato i tuoi dati, avvisa la banca e sporgi denuncia alla Polizia postale.
Fonti
- Normattiva — Legge 13 dicembre 1989, n. 401, art. 4 (Esercizio abusivo di attività di giuoco o di scommessa) (consultato il 13 novembre 2026)
- Normattiva — D.lgs. 25 marzo 2024, n. 41, riordino dei giochi a distanza (artt. 2, 6 e 22) (consultato il 13 novembre 2026)
- Normattiva — D.l. 12 luglio 2018, n. 87 (Decreto Dignità), art. 9: divieto di pubblicità di giochi e scommesse (consultato il 13 novembre 2026)
- Normattiva — D.P.R. 22 dicembre 1986, n. 917 (TUIR), artt. 67, 69 e 165 (consultato il 13 novembre 2026)
- Normattiva — D.lgs. 19 giugno 2026, n. 117, nuovo Testo unico delle imposte sui redditi (artt. 11, 76, 78, 185 e 377) (consultato il 13 novembre 2026)
- Normattiva — Legge 29 settembre 1980, n. 663: Convenzione Italia-Spagna contro le doppie imposizioni (art. 21) (consultato il 13 novembre 2026)
- Agenzia delle Dogane e dei Monopoli — Giochi (consultato il 13 novembre 2026)
- Agenzia delle Dogane e dei Monopoli — Comunicato stampa del 27 ottobre 2023 sull'inibizione dei siti di gioco illegali (consultato il 13 novembre 2026)
- Agenzia delle Entrate — Circolare n. 9/E del 5 marzo 2015, credito d'imposta per i redditi prodotti all'estero (par. 2.4) (consultato il 13 novembre 2026)
- IRS — Publication 515 (2026), Withholding of Tax on Nonresident Aliens: Gambling winnings, Tax treaties (consultato il 13 novembre 2026)
- Mega Millions — FAQs (vendita solo negli Stati Uniti, divieto di acquisto tramite agenti di giocatori di altre giurisdizioni) (consultato il 13 novembre 2026)
- U.S. Citizenship and Immigration Services (USCIS) — Green Card Through the Diversity Immigrant Visa Program (consultato il 13 novembre 2026)
- Agencia Tributaria — Manual de tributación de no residentes, cap. 7: gravamen especial sobre premios de loterías (consultato il 13 novembre 2026)
- Portal das Finanças — Tabela Geral do Imposto do Selo, verba 11.4 (consultato il 13 novembre 2026)
- Française des Jeux — Les gains sont-ils imposables? (pagina aggiornata al 14 ottobre 2022) (consultato il 13 novembre 2026)
- Amministrazione federale delle contribuzioni (AFC) — Imposta preventiva sulle vincite ai giochi in denaro, nota esplicativa con gli importi esenti 2025 e 2026 (consultato il 13 novembre 2026)
- Legge 23 dicembre 1978, n. 943 — Convenzione Italia-Svizzera contro le doppie imposizioni (art. 2, paragrafo 5) (consultato il 13 novembre 2026)
- Banca centrale europea — Tasso di cambio di riferimento euro/franco svizzero del 12 novembre 2026 (1 € = 0,9232 CHF) (consultato il 13 novembre 2026)
Leggi anche
 Lotterie
Powerball
La lotteria multistatale americana dei jackpot miliardari: formula, nove categorie di premio, tasse e regole per chi vive in Italia. Lotterie
EuroMillions
La lotteria comune di nove Paesi europei: formula, 13 categorie di premio, tetto del jackpot, tasse e regole per chi vive in Italia. Lotterie
El Gordo di Natale
La lotteria di Natale spagnola del 22 dicembre: décimi da 20 euro, 400.000 euro al décimo per il Gordo, tasse in Spagna e in Italia. Casinò
 nel mondo
Le case da gioco oltre confine: storia, edifici, regole d'ingresso e come arrivarci dall'Italia.